La Lettre n°238 de Juillet 2026
Actualités : La prochaine édition du Vernimmen 2027
Comme chaque année, nous offrons à nos lecteurs la primeur de la couverture du nouveau Vernimmen qui sera disponible en librairie à partir du 20 août :
Le jeudi 19 novembre à 19 h, dans le centre de Paris nous ferons notre conférence habituelle consacrée à l’avant-propos du Vernimmen 2027, que nous avons axé cette année sur l’introduction en Bourse de SpaceX, avec le point de vue du directeur financier, et non de celui de l’investisseur.
Actualités : Les fonds de LBO encalminés par la hausse des taux d'intérêt ou par leur propre dynamique ?
Alors que nous mettons la dernière main à la nouvelle édition du Vernimmen qui sera disponible en librairie le 20 août 2026, nous vous livrons dans ce numéro de La Lettre Vernimmen, l’avant-propos de l’édition 2026, dont nous avons mis à jour les chiffres en tant que de besoin.
Celui de l’édition 2027 est consacré à l’introduction en Bourse de SpaceX, avec le point de vue du directeur financier, et non de celui de l’investisseur.
La place croissante du private equity, dont les fonds de LBO[1] sont la composante la plus visible et la plus importante, est assurément une tendance séculaire de l’économie financière. Cependant, depuis la forte hausse des taux d’intérêt de 2022-2023, la dynamique des LBO est grippée, et la baisse des taux d’intérêt enclenchée en Europe à la mi-2024 n’a pas changé cette situation.
Par définition, tout marché trouve son équilibre quand acheteurs et vendeurs se mettent d’accord sur un prix. Or force est de constater que depuis 3 ans, les fonds de LBO et leurs contreparties ont beaucoup de mal à se retrouver sur un prix pour ces actifs.
Le passage du taux de l’argent sans risque de – 0,5 % à la fin des années 2010 à 2,5 % environ à ce jour est le retour à une situation normale, dans laquelle la renonciation à une consommation immédiate est rémunérée. La parenthèse de 8 ans des taux d’intérêt sans risque négatifs ou nuls période extraordinaire s’il en fut, est ainsi refermée.
Si l’on a une vision mécanique de la finance, la confondant avec Excel, on pourrait croire que la hausse très rapide des taux d’intérêt depuis juillet 2022 aurait dû faire spontanément chuter la valeur des actions cotées ou non, puisque taux et valeurs varient en sens inverse[2]. La réalité est différente.
En effet depuis la mi-2022, les indices boursiers ont progressé. Ils n’ont donc pas chuté. L’explication tient au fait que, si le taux sans risque a pris environ 3 points, les investisseurs en actions cotées ont réduit la prime de risque du marché des actions d’à peu près autant, de 8 % à 5 % environ comme l’illustre ce graphique :
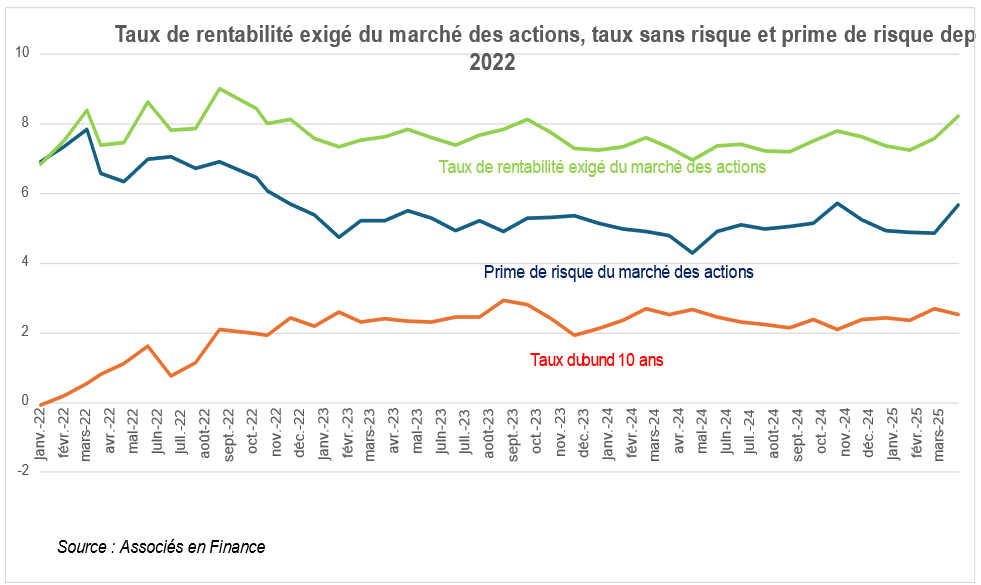
Donc nulle baisse du côté du coût des capitaux propres, la réduction de la prime de risque compensant globalement la hausse des taux d’intérêt, laissant les taux d’intérêt requis par les actionnaires à peu près stables. En revanche, le coût de l’endettement a bien augmenté, d’où une hausse du coût du capital de l’ordre d’un point de pourcentage comme en témoigne le graphique du paragraphe 28.22, puisque le coût du capital est la moyenne pondérée du coût des capitaux propres et du coût de l’endettement.
* * *
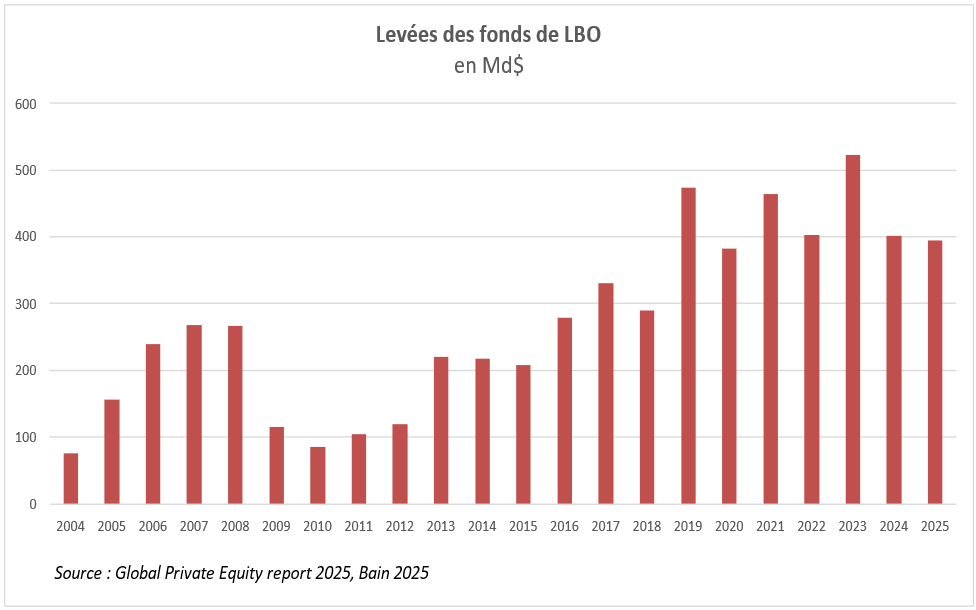
Les fonds de LBO ont enregistré d’excellentes performances au début des années 2010, nourries par les bas prix d’acquisition post crise financière de 2008 ; puis par une hausse des multiples de valorisation, permettant le plus souvent de céder une participation sur la base d’un multiple plus élevé que celui payé pour l’acquérir. Ainsi, le TRI médian des fonds de LBO levés entre 2009 et 2015 a été de 24 % l’an[3]. On peut difficilement rêver d’une meilleure publicité, surtout dans le contexte de la seconde partie des années 2010, quand ces performances ont commencé à être connues, où l’argent sans risque rapportait au mieux 0 % ! D’où un afflux brutal d’argent dans ce segment de l’investissement à partir du milieu des années 2010. Alors que les sommes levées par les fonds de LBO ont été de 1 071 Md$ entre 2009 et 2015 ; de 2016 à 2022, c’est 2,5 fois plus qui ont été levés : 2 624 Md$, soit un rythme annuel double de celui des « années folles » du LBO (2004-2007) pendant lesquelles l’essentiel des plus gros LBO de l’histoire a été réalis[4] :
On constate à partir de 2016 une hausse régulière des prix payés constatés lors des LBO. En effet pour la première fois de l’histoire, le multiple de l’EBE moyen payé lors de LBO en Europe passe la barre des 10 fois en 2016 et va culminer à 11,5 fois en 2021, venant de 9 environ depuis 2010 :
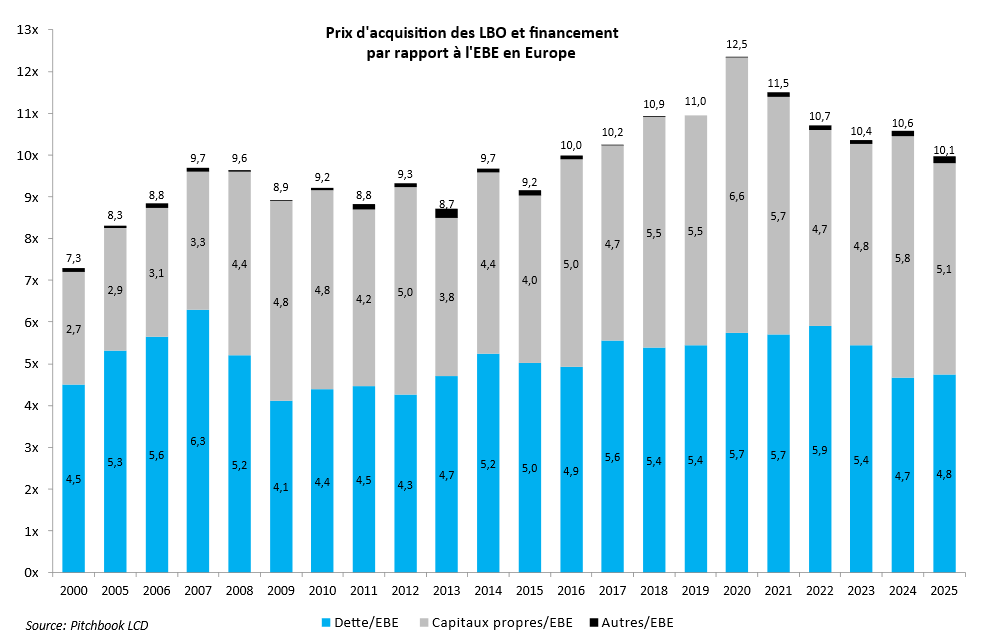
Il est difficile d’attribuer clairement à la baisse des taux d’intérêt ou à l’afflux massif et rapide de fonds, devant être investis en moins de 5 ans pour que les sociétés de gestion perçoivent leurs commissions de gestion, les raisons de cette hausse des multiples payés lors des LBO. Il est possible que la baisse des taux ait conduit les investisseurs à la recherche de meilleures rentabilités à accroître leur allocation de fonds aux LBO, poussant ensuite les multiples à la hausse, ce qui était d’autant plus justifié que le contexte macro-économique s’améliorait.
À partir de 2022, c’est le reflux avec une baisse du multiple moyen plus forte que celle enregistrée après 2008 qui les repositionne un peu au-dessus de 10 en moyenne. Or environ 50 % des processus de vente d’une entreprise sous LBO vont actuellement à leur terme, contre au moins 80 % avant 2022. Ce qui signifie que seuls les meilleurs actifs des fonds de LBO ont trouvé preneur sur le marché ; les autres ont été retirés et n’auraient probablement pu trouver preneurs que sur une base de multiples plus faible que ceux extériorisés. La baisse des multiples moyens en valeur de marché pourrait donc être plus sensible que celle affichée.
Ce recul des multiples d’évaluation a deux raisons : la hausse des taux d’intérêt et la baisse des perspectives économiques par rapport à ce qui était anticipé en sortie du Covid.
La baisse du multiple d’EBE payé au débouclage d’un LBO a des conséquences exacerbées sur le TRI des investisseurs du fonds de LBO, en raison de l’effet de levier de la dette congénitale à ces montages. Quand on évoque l’effet de levier de la dette, on pense souvent en termes de rentabilité économique et de rentabilité des capitaux propres[5], c’est-à-dire en pourcentage. Mais il fonctionne aussi en termes de valeur, avec une valeur de l’actif économique qui recule sous l’effet de multiples de valorisation moindres, alors que la dette est toujours là à rembourser. D’où une chute beaucoup plus forte en pourcentage de la valeur des capitaux propres par rapport à la baisse de la valeur de l’actif économique.
Par ailleurs, second effet, la hausse des taux d’intérêt, pour le fonds qui n’a pas couvert ou partiellement son endettement, conduit à dériver une partie des flux qui aurait dû remonter aux actionnaires vers la poche des prêteurs. Pour compenser cet effet, il faudrait que les multiples d’EBE lors de la sortie soient plus élevés ; or loin de monter, ils baissent. D’où un effet de ciseaux négatif entre des flux de trésorerie disponible moindres qu’escomptés en raison d’une dégradation du climat économique relativement à celui initialement espéré, et une hausse des frais financiers due à la hausse des taux d’intérêt.
Illustrons cet effet avec un exemple simple. Prenons une entreprise réalisant un chiffre d’affaires de 100, un excédent brut d’exploitation de 12, avec un taux de croissance à l’infini constant de 3 %. Supposons que notre entreprise ait été acquise en 2021 par un fonds de LBO. Les espérances de l’équipe du fonds de LBO étaient alors les suivantes :
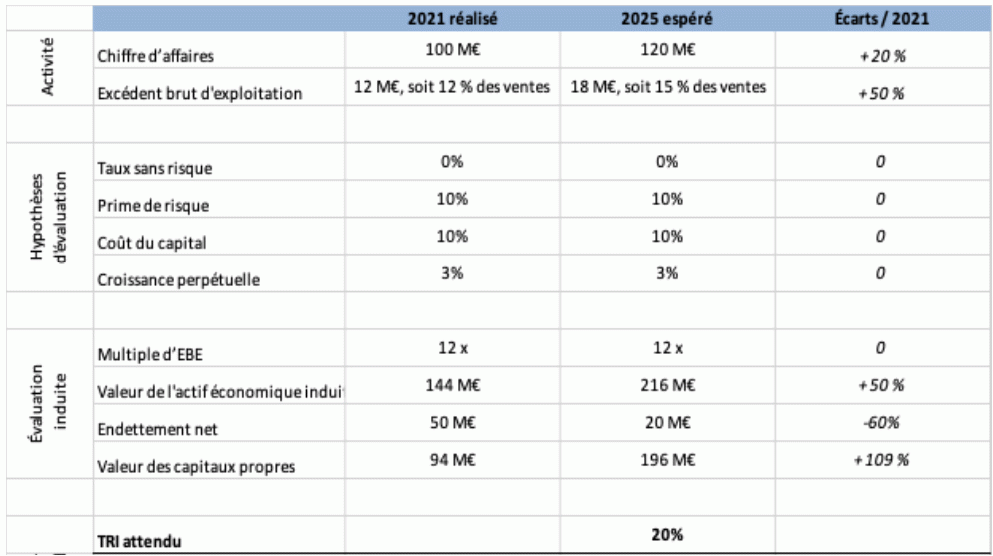
De manière assez usuelle, le fonds de LBO investit sur la base d’un plan d’affaires lui permettant de retrouver deux fois sa mise au bout de 4-5 ans, en valorisant la société à l’entrée et à la sortie sur la base de la même méthodologie, et des mêmes niveaux de multiples. Ce qui est bien le cas dans notre exemple. Et à iso-multiple, entre celui payé à l’entrée (12 x) et celui obtenu à la sortie (12 x), le TRI espéré est de 20 %.
Mais les conditions à la sortie en 2025 sont différentes de celles anticipées initialement en 2021, année faste pour les LBO. La conjoncture économique est sensiblement moins bonne (guerre en Ukraine, hausse des coûts de l’énergie, etc.). La société se comporte bien, mais relativement moins bien que prévu : l’EBE est en progrès de 25 % contre le + 50 % espéré. Mais surtout, le recul de 17 % du multiple de sortie par rapport à celui payé à l’entrée, conjugué aux moindres performances, se traduit par un effondrement du TRI espéré de 80 % !
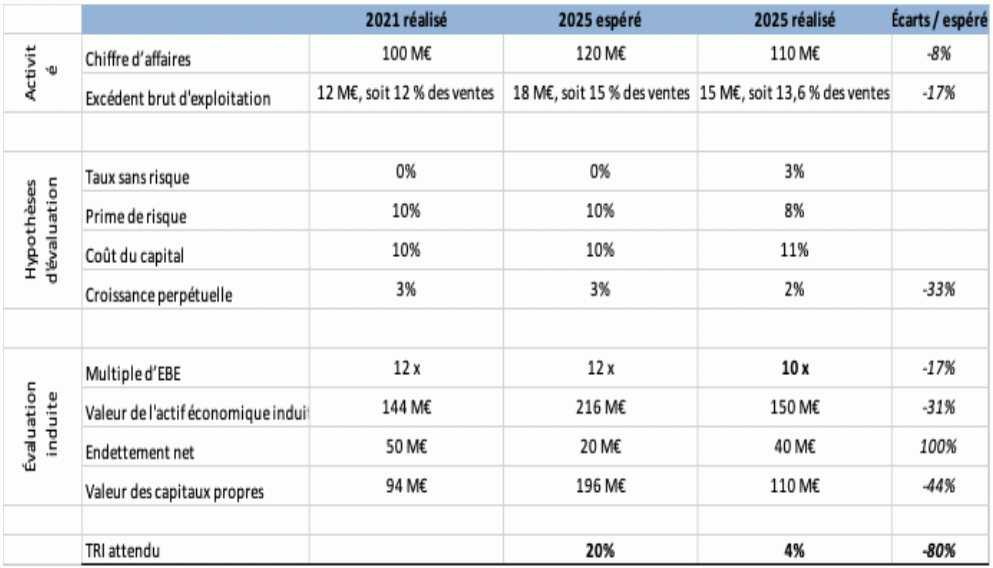
Dans cet exemple, la sortie ne peut se faire qu’à un prix peu différent du prix d’entrée, soit une rentabilité quasi nulle pour le fonds de LBO (4 %), l’effet de levier n’arrangeant rien, bien au contraire. C’est ce que bon nombre de fonds ont expérimenté sur plus d’une de leurs participations.
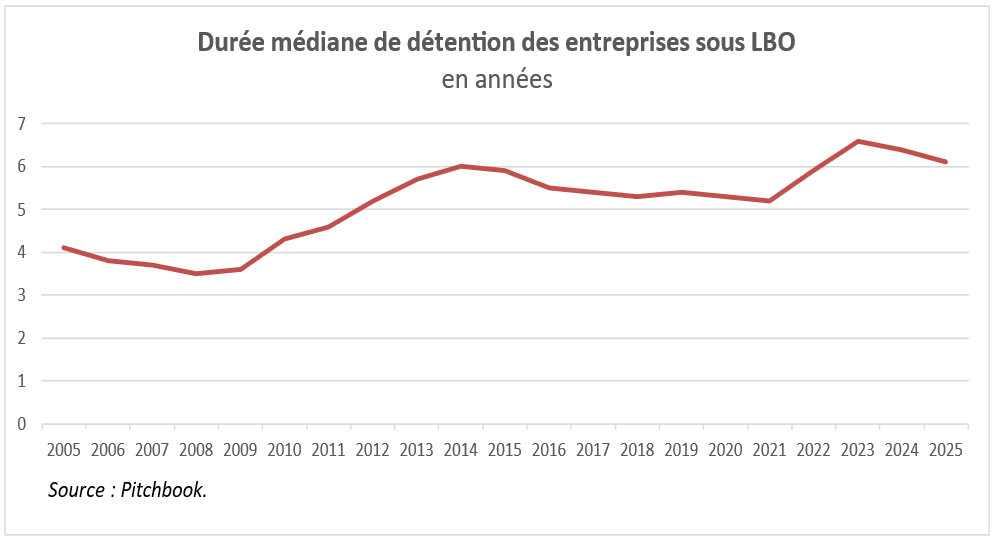
Dans ce contexte, les fonds préfèrent conserver leurs participations plutôt que de les céder à ce qu’ils considèrent être un vil prix. Il en résulte que la durée de détention des sociétés en portefeuille a considérablement augmenté, passant de 4-5 ans à plus de 6 ans :
Les fonds de LBO ne s’inscrivent plus dans leur cycle usuel[6], la remontée des liquidités aux pourvoyeurs de fonds suite à la cession de participations ne se fait plus avec les mêmes volumes : en 2025, seul 14 % de la valeur des fonds de LBO a pu être reversé aux investisseurs des fonds contre habituellement de l’ordre de 25 % :
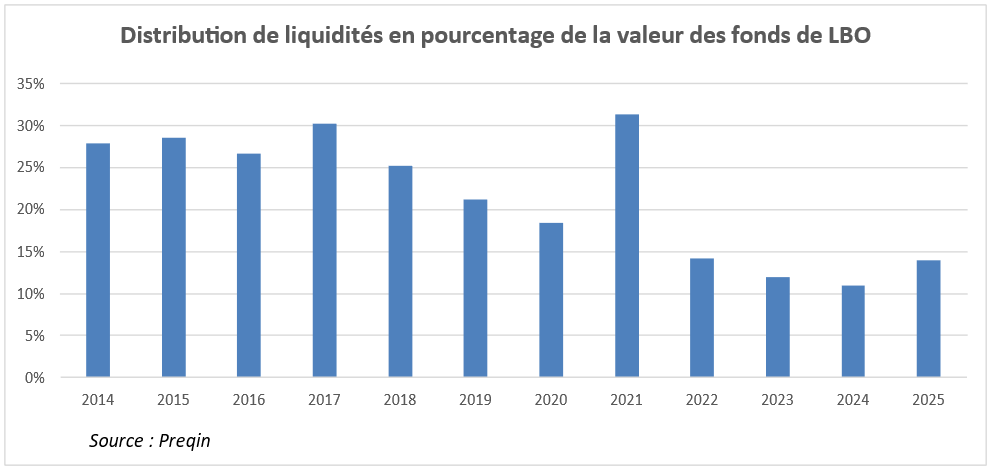
Or si les fonds de LBO ne remontent pas à leurs investisseurs des liquidités, produits de la vente progressive de leurs participations, ces derniers ne pourront pas souscrire à de nouveaux fonds de LBO lancés. Or ces nouveaux fonds pourraient acquérir des sociétés sous LBO auprès d’autres fonds de LBO, donnant alors à ces derniers des liquidités, leur permettant à leur tour, etc. Donc le système se grippe, et il y a beaucoup moins de vent dans les voiles.
Des opérations « sparadrap » se mettent alors en place pour tenter d’y suppléer :
- les fonds mettent en œuvre des leverage recap, c’est-à-dire un ré-endettement des sociétés en portefeuille, remontant ainsi des liquidités vers le fonds ;
- certains s’endettent sur la base de la valeur globale du fonds (NAV financing[7]) pour pouvoir distribuer ces montants à leurs investisseurs, en espérant que les cessions à venir permettront de rembourser ces dettes, car ce faisant on ajoute du levier au levier ;
- d’autres, enfin, vendent certaines de leurs participations à des fonds de continuation[8], c’est-à-dire à de nouveaux fonds créés par eux-mêmes pour l’occasion, avec d’autres investisseurs ou certains communs aux deux fonds, ce qui n’est pas sans poser des problèmes d’équité sur le prix de cession des actifs cédés d’un fonds à l’autre ;
- de leur côté, les investisseurs (fonds de pension, fonds de dotation des universités, etc.) asséchés en liquidités, émettent des obligations ou cèdent sur le marché secondaire des parts qu’ils détiennent dans les fonds de LBO, pour leur permettre de financer leurs activités courantes (servir les retraites, assurer le fonctionnement de l’université, etc.). Les fonds d’actifs secondaires qui acquièrent des parts de fonds de LBO existant connaissent une croissance de leurs encours (+ 8 % en 2024) qui contraste avec le recul de celles des fonds de LBO (– 2 % en 2024).
* * *
La problématique de chute des valeurs impacte de manière forte les fonds de LBO pour deux raisons : le référentiel récent de valorisation des fonds, et la nécessité d’extérioriser une rentabilité suffisante sur le dernier fonds pour pouvoir relever des sommes auprès des investisseurs, et donc survivre.
Le référentiel récent de valorisation des fonds.
Les opérations de LBO ont par nature une durée de vie limitée : les fonds eux-mêmes ont une durée de vie finie (10, voire 11-12 ans), avec un cycle d’investissement (4-5 ans) suivi d’un cycle de désinvestissements (4-5 ans), sur lequel la société de gestion et les investisseurs dans le fonds se sont mis d’accord. Donc au moment de la cession d’une participation, le prix d’acquisition de cette dernière est en réalité encore très frais dans la mémoire des gestionnaires du fonds, des investisseurs et du marché.
On remarquera que, sauf cas particulier, les entreprises ne souffrent pas de ce biais de persistance rétinienne. Une entreprise cédant un actif ou un entrepreneur cédant son entreprise créée des dizaines d’années avant n’ont pas de référentiel intangible de valeur. Dans ce marché des fusions-acquisitions où les fonds de LBO sont nettement moins fringants, les entreprises retrouvent de la compétitivité dans les processus d’enchères pour assurer leur croissance externe, pour autant que le vendeur ne soit pas un fonds de LBO accroché à un niveau d’évaluation devenu irréaliste.
On observe ainsi que les secteurs pour lesquels le nombre et le volume des cessions d’entreprises sont les plus en retrait sont les secteurs dans lesquels les fonds de LBO investissent le plus (services aux entreprises, biens de consommation, etc.) ; les secteurs moins attractifs pour les fonds résistent mieux (institutions financières, pétrole, etc.).
La nécessité d’extérioriser une rentabilité suffisante pour pourvoir relever des fonds. Rappelons que les gestionnaires des fonds de LBO procèdent à des levées de fonds régulières. Quand le précédent fonds est investi aux deux-tiers, il est temps de commencer la levée de son successeur. Ces levées de fonds sont largement dépendantes des performances réalisées sur les fonds passés.
Mettre en œuvre des cessions de participations dans des conditions financières dégradées par rapport aux prix payés à l’entrée, mais correspondant au contexte actuel, affaiblit le TRI du dernier fonds en phase de liquidation. Cela revient donc à handicaper les levées de fonds en cours, dont le principal argument est la performance passée. Au total, c’est la survie de la société de gestion qui est mise en péril, car ne pas relever des fonds, c’est mourir. Il y a donc une tentation très forte de différer des cessions faisant apparaître des valeurs de marché, de croire à ses propres mensonges ou espérances, et d’utiliser les techniques de sparadrap vues plus haut. Le recours au grand coup de torchon pour tout nettoyer et ramener le portefeuille à des valeurs de marché plus réalistes pour repartir sur de nouvelles bases ne peut pas fonctionner pour les sociétés de gestion de fonds de LBO.
* * *
Si la baisse des levées des fonds de LBO n’est pas si spectaculaire, – 23 % en 2024 versus 2023, – 11 % par rapport à la moyenne des 5 dernières années, il est frappant de noter que le nombre de fonds ayant procédé à une levée a été divisé par deux :
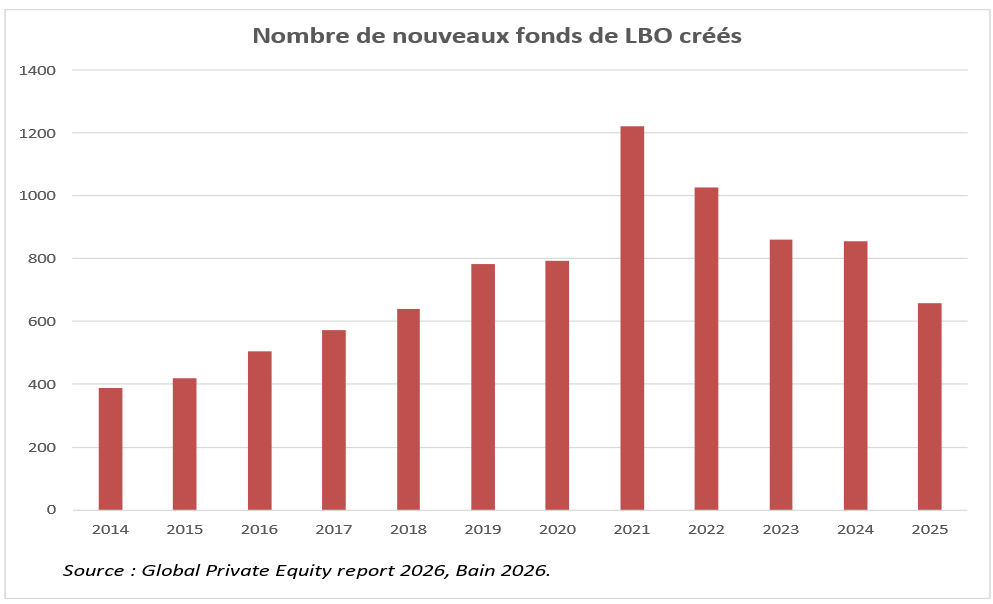
Ainsi, on observe une très forte concentration des fonds levés sur les acteurs majeurs du secteur, alors que d’autres fonds sont contraints de se mettre en liquidation, et d’autres encore se font racheter par d’autres sociétés de gestion (IK par Wendel, Baring Private Equity Asia par EQT, etc.). Évidemment, les sociétés de gestion qui avaient pris le soin de diversifier au cours du temps leurs domaines d’investissement, c’est-à-dire les acteurs majeurs du secteur, allant au-delà des seuls LBO, même s’ils y sont nés, ont un avantage compétitif certain. La diversification n’est pas pour rien un des fondements de la finance[9] !
Cela dit, même pour ceux qui sont capables de lever un nouveau fonds, le processus de levée n’est pas un long fleuve tranquille : en 2024, seulement un quart d’entre eux l’ont fait en moins d’un an, contre les deux-tiers en 2019.
Toute crise entraîne la consolidation d’un secteur, dans laquelle les plus faibles et les moins efficaces disparaissent, alors que les plus forts accroissent leur assise. Et c’est ce qui est actuellement à l’œuvre dans le secteur des fonds de LBO.
Nul ne doute donc que ce marché des LBO redémarrera à un moment donné compte tenu de ses avantages comparatifs ; et qu’après une période de purge, il retrouvera un fonctionnement normal. Les premiers jalons en ont peut-être d’ailleurs été jetés sur les 12 derniers mois : les grands noms du secteur (KKR, Apollo, Blackstone) ont tous annoncé des accords de coopération avec les grands noms de la gestion collective (Capital Group, State Street et Vanguard respectivement) gérant l’épargne de dizaines de millions de clients. Après les investisseurs institutionnels qui, en 40 ans, ont eu le temps de s’exposer significativement aux LBO et d’atteindre leur limite d’allocation à cet actif, puis les particuliers fortunés ; ces accords ont pour ambition de diriger une part de l’épargne de la classe moyenne vers le private equity, et donc vers les fonds de LBO. En espérant simplement pour elle qu’il ne s’agira pas dans un premier temps de renflouer des investissements qui se sont avérés ex-post malavisés.
En attendant, écartons l’espoir consistant à croire que les multiples de transaction pourraient retrouver leur niveau du tournant des années 2020. C’est illusoire compte tenu des contextes géopolitiques et macro-économique actuels. Il y a eu un moment de surchauffe dans ce segment de l’investissement, avec des anticipations fortes post-Covid qui se sont avérées ex-post trop optimistes. Bref, une (petite) bulle qui éclate, sans faire trop de dommages macro-économiques.
Le plus probable est que certains fonds, malgré toutes leurs astuces pour retarder l’heure de vérité, arrivés en fin de vie, soient contraints de céder leurs participations à une valeur de marché, dégradée par rapport à leur prix d’acquisition, mettant en lumière leurs mauvaises performances. Certaines sociétés de gestion s’en remettront et conserveront la confiance des investisseurs, d’autres non…
À la différence d’un investisseur boursier qui peut se retirer du marché des actions pour investir en obligataire ou en monétaire, ou placer dans les actions les moins risquées (à faible bêta) quand il craint la surévaluation du marché, les fonds de LBO n’ont pas cette flexibilité. S’ils arrêtent de lever de nouveaux fonds car ils craignent la sous-performance future, il leur sera très difficile de revenir dans le marché quelques années après, avec un track-record daté, et des équipes dispersées. À vrai dire, nous ne connaissons pas d’exemple.
En termes imagés, le PDG de Citigroup indiquait en 2007, en parlant des financements bancaires des LBO : « Aussi longtemps que la musique joue, vous devez vous lever et danser. » Il en est de même pour les fonds de LBO. Autrement dit, l’encalminage relatif actuel des fonds de LBO résulte à fois de leur dynamique propre, et de la hausse brutale des taux d’intérêt entre 2022 et 2023. Il a toute chance de se reproduire à l’avenir pour ces raisons ou d’autres.
Ce segment de l’investissement démontre ainsi sa cyclicité car, comme l’exprimait déjà Clément Juglar il y a plus de 160 ans, la prospérité passée est la cause de la crise actuelle.
[1] À notre jeune lecteur qui serait peu au clair sur les LBO, nous conseillons la lecture du chapitre 49 avant de progresser dans la découverte de cet avant-propos.
[2] Voir le chapitre 17.
[3] Voir La Lettre Vernimmen.net no 202 d’octobre 2022, page 4.
[4] Voir le paragraphe 49-7.
[5] Voir le chapitre 14.
[6] Typiquement, les fonds ont une durée de vie de 10 ans prolongeable deux fois un an avec une période d’investissement de 4-5 ans.
[7] Voir La Lettre Vernimmen.net no 204 de janvier 2023.
[8] Voir La Lettre Vernimmen.net no 199 de juin 2022.
[9] Voir les chapitres 20 et 21.
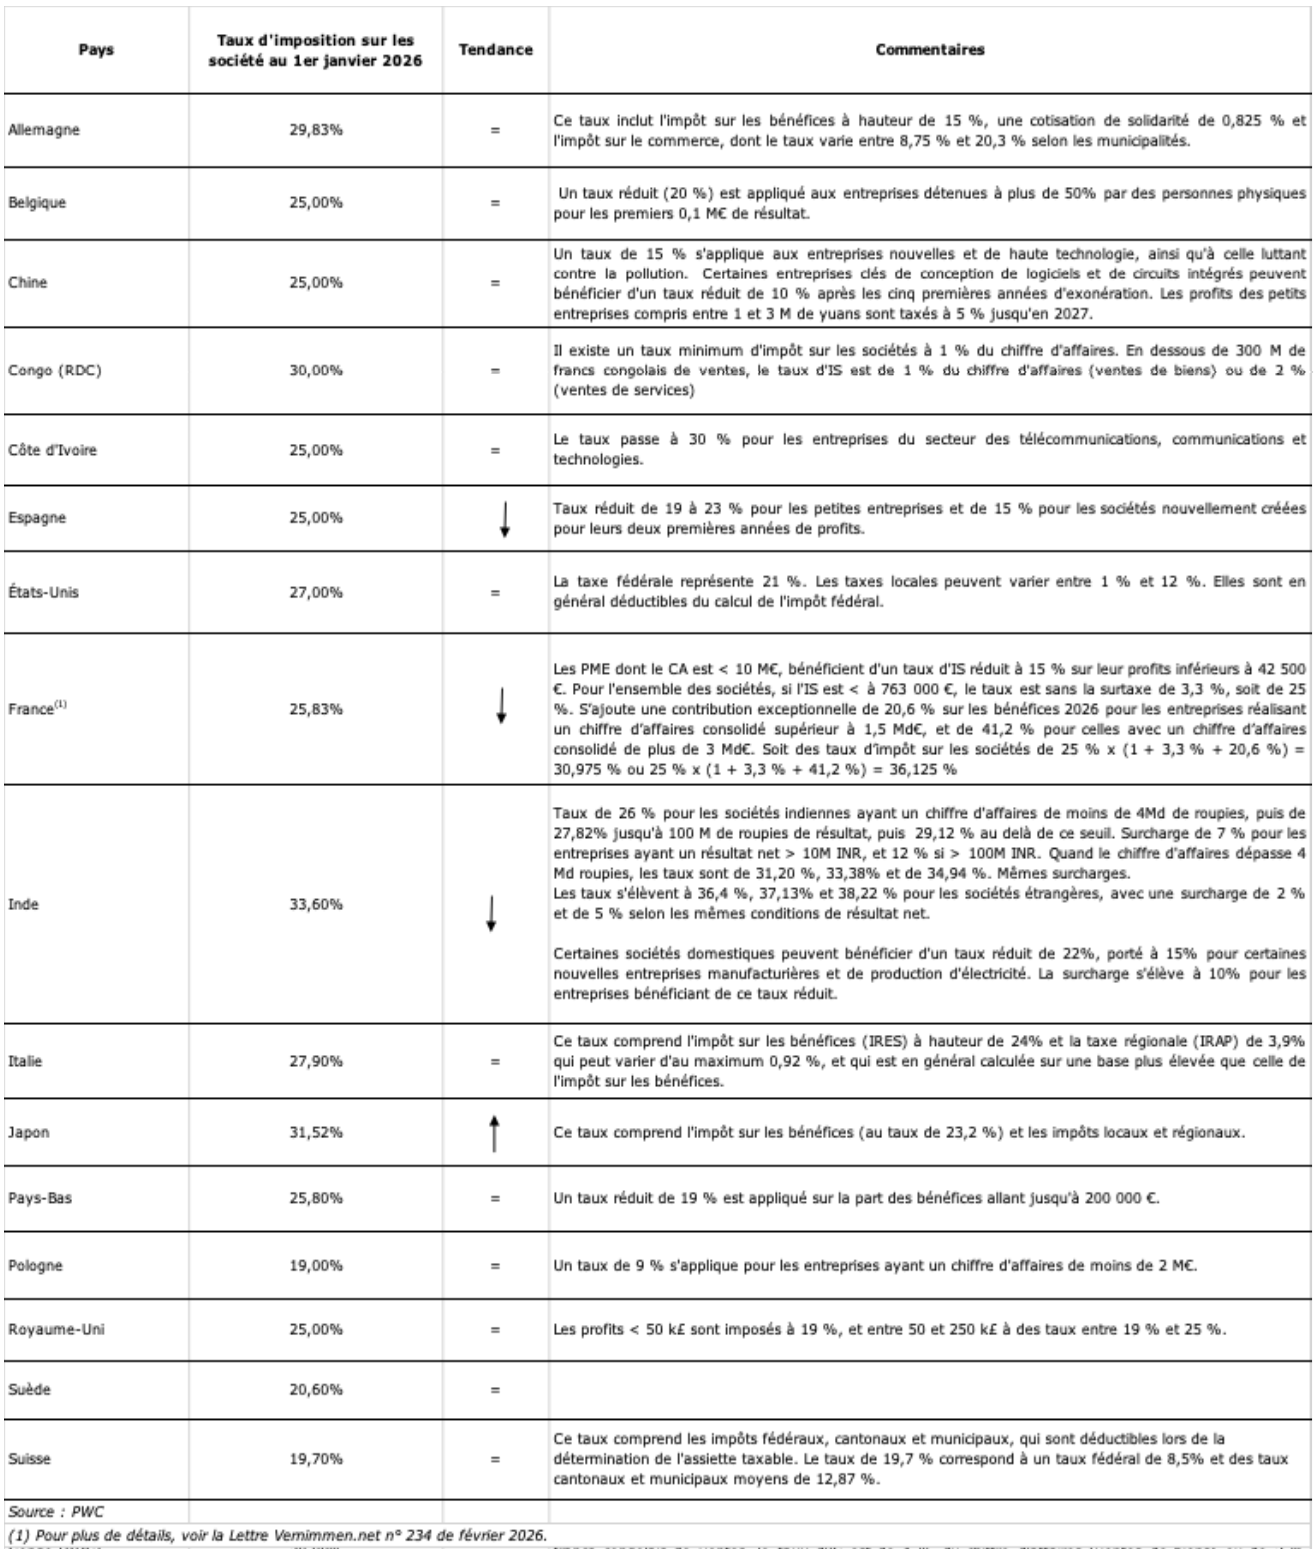
Tableau : Les taux d'impôt sur les sociétés dans le monde
Les taux d'imposition des résultats des sociétés dans le monde ont très légèrement augmenté en 2025 et s'établissent désormais en moyenne à 23,58 % (23,51 % en 2024). C’est aussi le cas des pays de l'OCDE qui ont commencé à remonter leur taux depuis le plus bas atteint en 2022 (23,04 %) pour le porter à 24,2 % en 2025.
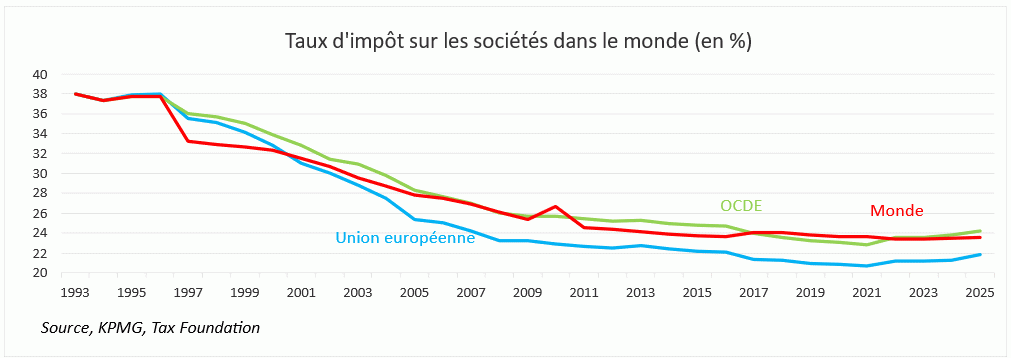
Dans l'Union européenne, les taux d'imposition sont d'environ 21,8 % en légère hausse depuis leur point bas de 2021 (20,71%), mais ils restent faibles en raison des taux d'imposition des sociétés plus bas en Europe de l'Est.
Recherche : Le coût organisationnel d'une introduction en Bourse : plus de managers, moins de producteurs
Avec la collaboration de Simon Gueguen, enseignant-chercheur à CY Cergy Paris Université
Parmi les nombreux coûts associés à une introduction en Bourse, ceux liés à la réorganisation de l'entreprise comptent parmi les plus difficiles à mesurer. L'article que nous présentons ce mois[1] se fonde sur les données administratives de la sécurité sociale allemande (particulièrement précises pour des raisons fiscales) pour proposer une étude empirique détaillée de ce phénomène. Le résultat le plus notable est l’identification d’une hausse du taux d’encadrement dans les entreprises concernées, avec une structure plus pyramidale (ajout fréquent d’un échelon) et des postes de managers plus spécialisés. L’étude corrobore l’idée qu’il s’agit d’une conséquence de l’introduction en Bourse elle-même (et non de la levée de fonds).
Le coût d'une introduction en Bourse ne se résume pas à celui de l'opération elle-même. S'y ajoutent notamment les coûts liés aux obligations de transparence financière qu'elle impose dans la durée (reporting périodique, audit, communication réglementée). Selon une étude présentée récemment dans cette chronique[2], réduire ces coûts est l’une des motivations des entreprises qui décident de sortir de la cote.
L'article d'aujourd'hui ne cherche pas à mesurer le coût financier de ces obligations, mais à documenter la transformation organisationnelle qu'elles imposent à l'entreprise.
Le premier effet identifié est la hausse du nombre de niveaux hiérarchiques. La finesse des données allemande (accessibles aux chercheurs une fois anonymisées) permet d’identifier une hausse moyenne du nombre de niveaux de 10 %. Peut-être plus parlant : sur les 312 introductions étudiées, 52 ont entraîné la création d’un niveau de middle management qui n’existait pas trois ans avant l’introduction. En termes d’effectifs, les hausses se concentrent sur le top (+ 18,9 %) et le middle (+ 23,8 %) management, avec une prédominance des profils juridiques, comptables et financiers.
Cette hausse se fait au détriment de la production, dont la part dans les effectifs baisse de 10,3 %. La moitié des changements a lieu dans les deux ans précédant l'introduction en Bourse, l'autre moitié l'année de cette dernière. Si l'article permet une mesure précise de la hausse de la hiérarchisation, l'intuition théorique du phénomène n'est pas nouvelle.
Deux explications ont été avancées. La première s’appuie sur la complexité accrue qu’impose le statut de société cotée, justifiant la création de postes de managers spécialisés pour absorber cette charge[3]. La seconde met l’accent sur la nécessité de réduire la dépendance de l’entreprise à quelques individus clés, le plus souvent le ou les fondateurs, pour rassurer des actionnaires externes qui ne peuvent pas se contenter de leur faire confiance[4]. L’entreprise standardise alors ses postes de direction, en les alignant sur ceux que l’on trouve dans des entreprises comparables du même secteur. Les résultats de l’article donnent surtout raison à cette seconde explication, la hiérarchisation est nettement plus marquée dans les entreprises dont le capital humain est le plus précieux et le plus difficile à remplacer, alors que le degré de réglementation du marché de cotation choisi n’a qu’un effet limité.
Les auteurs apportent deux vérifications utiles pour s'assurer que ce phénomène est bien causé par l'introduction en Bourse, et non par la simple croissance de l'entreprise. D'une part, les entreprises qui renoncent à la cotation défont, dans les années qui suivent, les changements hiérarchiques déjà engagés. D'autre part, les entreprises qui lèvent des fonds sans aller en Bourse ne connaissent aucune transformation comparable. L'entreprise ne se réorganise pas une fois cotée, mais la cotation lui impose de rendre ses dirigeants remplaçables.
[1] D. Bias, B. Lochner, S. Obernberger et M. Sevilir, « Going Public and the Internal Organization of the Firm », Journal of Finance 2025.
[2] Voir « Quand sortir de la cote ? », Lettre Vernimmen no 218 de juillet 2024.
[3] P. Bolton et M. Dewatripont, « The Firm as a Communication Network », Quarterly Journal of Economics 1994, vol.109-4, pp. 809-839.
[4] R. Rajan, « Presidential Address: The Corporation in Finance », Journal of Finance 2012, vol.67-4, pp. 1173-1217.
Q&R : Une entreprise peut-elle s'engager sur un taux de rendement au profit de ses actionnaires ?
Notre lecteur, qui se rappelle du chapitre 39 du Vernimmen[1], répondra spontanément non. Et il aura raison. En effet, le taux de rendement d’une action est le rapport du dividende versé divisé par le prix de l’action (cours ou estimation). Si le montant du dividende versé est à la main de la plupart des conseils d’administration (puisqu’ils le proposent à l’approbation de l’assemblée générale des actionnaires, qui peuvent toutefois le modifier en séance), il en est tout autre du prix de l’action. Lui, est fixé par les investisseurs compte tenu de leurs anticipations des résultats et flux futurs, du taux de rentabilité qu’ils exigent, de la valeur des actifs et des dettes, etc.
Autrement dit, c’est l’investisseur qui fixe le taux de rendement d’une action, et plus généralement d’un actif financier ; et non l’entreprise ou ses dirigeants, sauf à faire des promesses fallacieuses qu’ils ne peuvent pas tenir.
Raisonner autrement conduit à des erreurs et des gaspillages de la ressource rare que sont les capitaux propres. Prenons ainsi une société qui n’est pas capable dans la durée de réinvestir ses profits à un taux de rentabilité au moins égal à son son coût du capital. Elle détruit de ce fait de la valeur en ne distribuant pas ses résultats sous forme de dividendes à ses actionnaires ; à charge pour eux de les investir dans d’autres entreprises, qui elles sont capables de créer de la valeur et de ne pas gaspiller les fonds qui lui sont confiés. La valeur de son action est donc basse. De ce fait, avec un faible taux de distribution de ses résultats, elle peut afficher un taux de rendement apparemment satisfaisant, et poursuivre avec constance sa politique de destruction de valeur l’esprit tranquille. Quelle erreur !
Toutefois, on observe certaines sociétés cotées, en général des holdings d’investissement souffrant d’une forte décote par rapport à la valeur de leur actif net réévalué, s’engager à verser un pourcentage constant de leur actif net réévalué (ANR) qu’ils calculent et publient chaque année.
Ainsi Wendel s’est engagé sur un : « Dividende à 2,5 % de l’ANR dès 2024, avec pour objectif d’atteindre 3,5 % de l’ANR à moyen terme, avec le développement de la gestion d’actifs. L’objectif de maintenir a minima un dividende constant d’une année sur l’autre demeure inchangé. »
De même Altamir affiche : « Avoir une politique de distribution de dividende pérenne, simple et attractive : 2 à 3 % de l’ANR au 31 décembre. »
Des investisseurs (comme Sycomore AM) ont récemment demandé à Peugeot Invest de s’engager dans cette voie.
Dans ce cas, le dividende est fixé non par rapport à la valeur des capitaux propres, ce qui est une illusion comme on l’a vu, mais par rapport au montant comptable des capitaux propres (éventuellement réévalués) apportés par les actionnaires à l’entreprise ou laissés à sa disposition. On garantit ainsi un retour minimal à l’investisseur sur les fonds qu’il a apportés à l’entreprise.
Un pourcentage de l’ANR est un critère à la main des dirigeants comme l’est celui de distribuer une fraction des résultats nets récurrents (taux de distribution), plus ou moins importante en fonction des besoins en capitaux propres supplémentaires induits par la croissance de l’entreprise. C’est de très loin le critère le plus souvent utilisé par les entreprises.


