La Lettre n°237 de Mai 2026
Actualités : Une nouvelle Bourse de valeurs mobilières
LISE, pour Lightning Stock Exchange, a ouvert ses portes le mois passé après 9 ans de travail préparatoire pour s’attaquer au redoutable problème de la cotation en Bourse des PME.
Redoutable, car PME et Bourse semblent des termes antinomiques, la faible taille par définition des PME rendant difficile d’avoir un volume de transactions significatif sur un marché boursier attirant des investisseurs qui veulent acheter mais aussi vendre, sans faire bondir ou s’écrouler les cours.
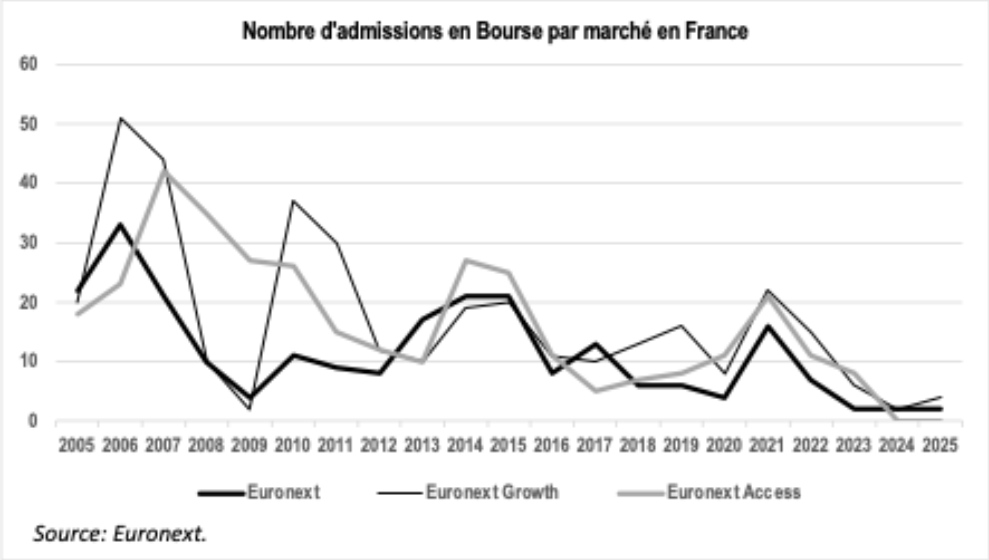
Redoutable, car Euronext, remarquable par ailleurs par son travail consolidation européenne et par la tenue de son cours multiplié par 8 en 12 ans, a échoué à revitaliser la Bourse de Paris : seulement 732 sociétés actuellement cotées sur ses 3 marchés parisiens contre 1 212 en 2008 (– 40 %). Ceci est en particulier la conséquence d’un recul sans discontinuer depuis 20 ans des introductions en Bourse, tombées en dessous de la demi-douzaine depuis 2024 (et 2 sur les 5 premiers mois de 2026) :
* * *
Pour réussir à percer et avoir une chance de survie dans un tel paysage, LISE :
- a revu de fond en comble toute la tuyauterie propre à la cotation boursière pour la moderniser, la simplifier grâce à la technologie de la blockchain, et en réduire drastiquement le coût. Là où une introduction en Bourse classique coûte en frais fixes 400 à 500 000 €, LISE propose 30 000 € [1] ; là où le coût annuel de cotation est de l’ordre de 100 à 200 000 € par an, LISE propose 30 à 40 000 € ;
- s’est adaptée à notre époque en étant ouvert 24/24h, 7/7j, en partant du constat simple que l’essentiel de la clientèle actionnariale pour des PME, au moins dans un premier temps, est composée de particuliers, et que ceux-ci travaillent quand les Bourses sont ouvertes. Ainsi les cryptomonnaies, négociables 24 /24h, 7/7j, ont attiré en France en quelques années de l’ordre de 6 M de personnes contre seulement 4 M de détenteurs directs d’actions, produit qui existe pourtant depuis des lustres. LISE est ainsi la première bourse de valeurs mobilières au monde à coter en permanence, même si les transactions sont épisodiques. De la même façon, lors d’une introduction en Bourse sur LISE, pas de construction d’un livre d’ordres, mais application du principe premier arrivé, premier servi pendant une période de souscription de 10 à 15 jours qui se clôt quand les fonds recherchés sont levés ;
- s’est institutionnalisée tout en étant une start-up, en accueillant à son capital BNP Paribas, CACEIS et Bpifrance ; et surtout en négociant avec l’AMF, l’ACPR (le régulateur bancaire), la Banque de France, L’Eurosystème et l’ESMA un cadre réglementaire européen qu’elle a contribué à concevoir pour mettre au point son mode opératoire grandement simplifié (9 ans de travail...) ;
- enfin est allée chercher l’offre de titres là où elle se trouve, au moins pour sa première introduction : auprès des sous-traitants des grands de l’industrie aéronautique et de la défense (pas des enfants de chœur en matière de délais de paiement), qui ont besoin d’investir pour suivre l’augmentation de leurs carnets d’ordres. ST Group, première recrue de LISE et cotée depuis avril dernier, a réalisé 3 M€ de ventes en 2025 (+ 19 %/2024) dans ce secteur, mais espère 11 M€ en 2030 compte tenu de son carnet de commandes, avec une marge d’EBE attendue à 15 % contre 0 % en 2025 (et 0,365 M€ de pertes). ST Group a ainsi levé 2,1 M€ de capitaux propres, portant son flottant à 40 %, sur une capitalisation boursière de 10 M€.
* * *
Depuis une quarantaine d’années, le schéma d’une transaction boursière n’a pas changé. Vous passez un ordre depuis la plateforme Bourse de votre banque, qui est ensuite transmis au membre de marché d’Euronext, puis l’ordre arrive sur le carnet central d’Euronext et s’exécute. Ensuite le règlement livraison va s’effectuer en 2 jours (délai qui sera réduit à 1 jour en Europe à compter du 11 octobre 2027). Pour le règlement, il est fait recours à Swift et Target 2. Pour éviter tout risque de défaillance d’une des parties pendant ces 2 jours, une chambre de compensation s’intercale entre l’acheteur et le vendeur. Au bout de 2 jours, le dépositaire central de titres (Euroclear) met à jour les registres de détention des titres, non pas avec le nom de l’acheteur, mais avec celui du teneur de compte de sa banque (par exemple BP2S si votre compte est chez Hello Bank). Le processus est entièrement dématérialisé, et les 7 intervenants mentionnés plus haut prennent chacun une commission.
LISE remplace tous ces intervenants car l’ESMA a accepté, du fait d’un règlement européen, que les investisseurs puissent ouvrir un compte directement sur la Bourse, en l’occurrence ici LISE. Et comme LISE est aussi dépositaire central de titres, c’est elle qui fait les transferts de propriété des actions dont le registre est accessible à l’émetteur. Par ailleurs, l’acheteur ayant un compte chez LISE est instantanément débité du montant de son acquisition et l’investisseur vendeur (qui a aussi un compte chez LISE par définition) est immédiatement crédité du produit de sa vente. Et le vendeur est débité immédiatement de ses titres qui sont crédités immédiatement à l’acheteur. Exit donc le risque de contrepartie dû aux 2 jours de traitement, et donc exit la chambre de compensation, Swift et Target 2.
Pour atteindre ces résultats de quasi-instantanéité, les titres sont tokenisés sur la blockchain (DLT, technologie du registre distribué) et l’actif de règlement est un euro commercial, lui aussi tokenisé.
Ce qui veut dire que LISE tient le registre titres pour le compte de l’émetteur en temps réel et lui simplifie grandement la vie pour les opérations sur titres, les assemblées générales, le paiement des dividendes, la communication financière, etc. Pour l’investisseur, plus besoin de mettre ses titres au nominatif pour être connu de l’émetteur. Renforcer les liens entre un émetteur et ses actionnaires est loin d’être une mauvaise idée, en particulier pour des PME. Faire qu’un émetteur coté en Bourse connaisse 100 % de ses actionnaires en temps réel est une première mondiale.
Pour passer un ordre de Bourse sur LISE, il faut ouvrir un compte auprès de LISE qui vérifie votre identité précise en ligne avec un questionnaire d’adéquation de vos connaissances en finance (requis par MIF 2), comme cela se fait pour d’autres intermédiaires financiers ; puis alimenter ce compte par un virement bancaire. Comme le débit des achats est immédiat, il n’est possible d’acquérir des titres que si le compte est alimenté d’au moins le montant de l’achat. Les seuls frais pour l’investisseur sont de 0,25 % des transactions (dégressifs en fonction de la taille de l’ordre, et tombant à 0,1 % au-delà de 120 000 €), pas de droits de garde, pas de commissions fixes annuelles.
Cotée des introductions en Bourse, LISE se positionne sur les levées de fonds inférieures à 12 M€, donc sans prospectus visés par l’AMF (à partir de juin 2026, 8 M€ pour encore quelques semaines). LISE, qui a obtenu d’être agent de placement, joue le rôle de banquier introducteur et produit le prospectus d’introduction (81 pages pour ST Group). L’AMF qui a approuvé les règles de fonctionnement de LISE en tant que SMNO (Système Multilatéral de négociation organisé), est le régulateur de LISE, tout comme elle est celui d’Euronext pour ses activités françaises.
* * *
La première introduction réalisée, qui a levé 2,1 M€, relève plus du crowdfunding organisé que de Wall Street bien sûr. Depuis le samedi 25 avril à 18h, date de la première cotation de ST Group, les échanges ont porté sur 0,54 % du capital pour 53 k€, et le cours est en retrait de 2,5 % par rapport au prix de l’introduction en Bourse.
LISE va élargir le champ des supports d’investissement possibles de l’investisseur qui considère l’investissement comme une activité quasi professionnelle, et non un passe-temps mené avec dilettantisme. Et comme il est travailleur, il sait que ce segment d’investissement est loin d’être dénué de risque. Il sait aussi que ce n’est pas une série d’innovations bienvenues dans l’infrastructure et la superstructure boursières qui changent quoi que ce soit dans le risque de l’investissement.
Quant au patron de PME qui cherche quelques millions de capitaux propres supplémentaires, LISE est une alternative au :
- crowdfunding qui, au cours du temps, a délaissé les PME au profit des promoteurs immobiliers régionaux et des énergies nouvelles ;
- au private equity qui descend rarement si bas en montant d’investissements, et qui sera plus réducteur de sa liberté entrepreneuriale qu’une cotation boursière ;
- aux family offices qu’il faut débusquer, et dont il faudra tôt ou tard, comme pour les fonds de private equity, organiser la sortie à un moment qui sera au diapason de la stratégie de l’entreprise, ou pas ;
- à la Bourse traditionnelle, qui au mitan des années 2010, a connu une vague d’introductions de PME qui s’est terminée en 2018, avec des entreprises, sauf exception, d’une qualité très moyenne, comme en témoigne le nombre de faillites ou de cotations en dessous du cours d’introduction.
Certains pays émergents dénués actuellement de Bourse (ex. Congo RDC) pourraient trouver intérêt à adopter une technologie simple et à la pointe de la modernité, ou à considérablement moderniser leur outil actuel (la BRVM en Afrique de l’Ouest).
Cela valait bien 9 ans de travail, de pédagogie, de négociations pour rendre la vie plus facile et élargir le spectre des possibles ! Bonne chance à LISE.
[1] Et 7 % des fonds levés en coûts variables.
Tableau : Le taux de survie à 5 ans des nouvelles entreprises
Publié par l’INSEE, il montre un taux de survie à 5 ans de 71 % des entreprises créées au premier semestre 2018 :
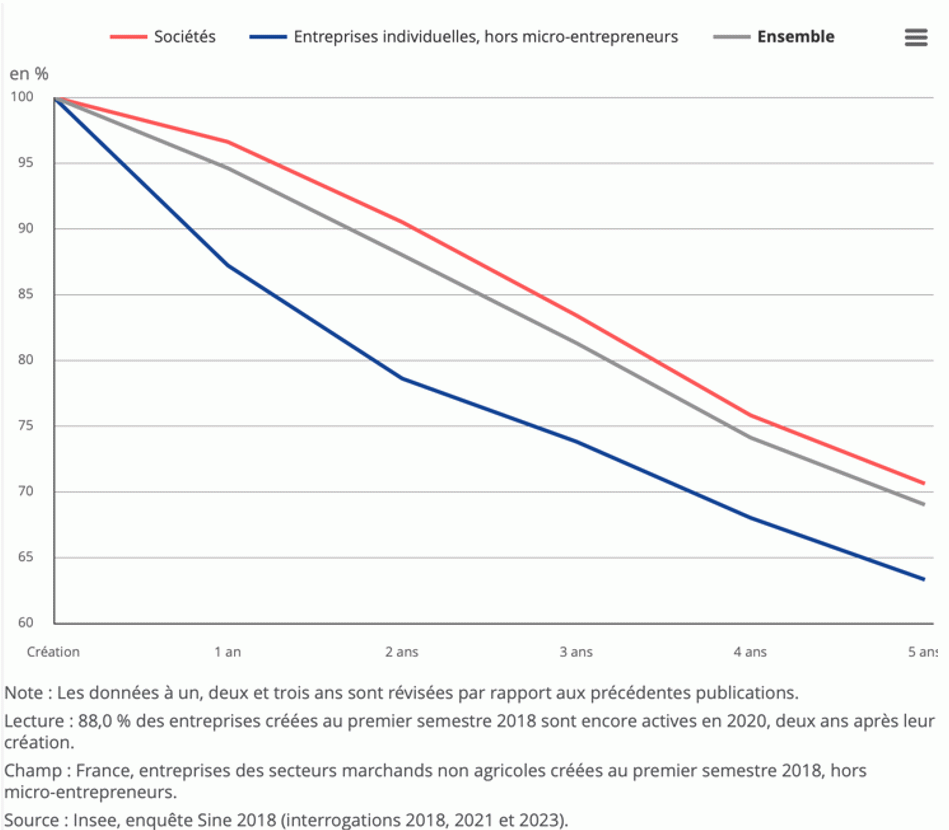
Il est plus élevé que pour les entreprises individuelles, naturellement plus fragiles ou que pour les entreprises américaines (seulement 51 %).
Regrettons que l’INSEE ait cessé de pousser le calcul jusqu’à 10 ans, où le dernier pourcentage connu était de 34 % en 2015 pour les entreprises créées en 2005 (et 34 % aussi aux États-Unis, tant en 2015 qu’en 2025).
Recherche : ESG et valorisation : le canal des flux de trésorerie
Avec la collaboration de Simon Gueguen, enseignant-chercheur à CY Cergy Paris Université
De nombreuses études ont montré ces dernières années un lien direct et probablement causal entre performance ESG et valorisation des entreprises. Par exemple, nous avons présenté dans cette chronique les résultats d’une étude réalisée au niveau mondial qui montrait que les entreprises à fortes émissions carbone étaient sous-valorisées toutes choses égales par ailleurs. Cette sous-valorisation était observée en statique par une rentabilité boursière supérieure, de l’ordre d’un point de pourcentage (la « prime carbone ») pour un écart-type d’émissions.
L’article que nous présentons ce mois-ci[1] permet d’aller plus loin dans la compréhension des liens entre critères ESG et valorisation des entreprises. Il prend en compte l’ensemble des critères E (environnement), S (social) et G (gouvernance) dans la valorisation, alors que beaucoup d’études se focalisent sur les émissions carbone, plus faciles à mesurer. Aussi, il porte sur des événements ESG, en l’occurrence des informations négatives fournies par la société RepRisk[2]. Cela permet d’éviter deux écueils des études qui reposent sur les ratings ESG.
D’une part, les méthodologies des agences sont fluctuantes et parfois contradictoires. D’autre part, l’ajustement des ratings prend du temps (cas des ajustements périodiques), si bien que l’établissement d’un lien statistique entre ESG et performance financière est difficile. Dans l’étude présentée aujourd’hui, la date d’annonce de l’événement ESG négatif sert de point de départ des révisions de valorisation.
Le résultat central de l’article est qu’une très grande partie de l’impact sur la valorisation passe par une révision des flux espérés, alors que la majorité des articles sur ce thème insistent sur le taux d’actualisation. Une baisse de la valeur des actions peut en effet provenir soit d’une baisse des flux espérés, soit d’une hausse de la rentabilité exigée donc du taux d’actualisation. La hausse de la rentabilité exigée peut s’expliquer simplement par une hausse du risque (par exemple risque réglementaire pour les entreprises à faible ESG), ou par un effet flux négatif (les fonds se détournent en raison de leurs engagements ESG).
L’étude empirique couvre un très large échantillon international de près de 10 000 entreprises et plus de 80 000 informations négatives ESG. Le résultat central de l’étude porte sur l’horizon des variations dans les prévisions de résultat des analystes. Alors que beaucoup d’événements corporate se traduisent par un impact plus fort à court terme qu’à long terme, les mauvaises nouvelles ESG entraînent une baisse des prévisions presque identique à court, moyen et long termes. En l’occurrence, la baisse est de l’ordre de 0,15 % qu’il s’agisse du prochain trimestre, de la prochaine année ou des trois prochaines années. Les auteurs comparent cela aux événements non ESG de même ampleur à court terme, pour lesquels l’impact à long terme tombe à 0,13 %. Les mauvaises nouvelles ESG ont donc, du point de vue des analystes, un impact plus fort à long terme que les autres mauvaises nouvelles sur les résultats futurs.
Il y a là incontestablement une source de baisse de valorisation. Comparer l’ampleur de cet effet avec celui de la hausse du taux d’actualisation est difficile, mais à l’aide d’un modèle de valorisation simple, les auteurs estiment que l’essentiel de la baisse de valorisation provient de la baisse des flux espérés.
Un autre résultat notable porte sur la décomposition de la baisse des flux entre les ventes et les taux de marge. L’analyse porte en fait sur les résultats comptables et non sur les flux, mais rien n’indique que les informations ESG entraînent une variation des décalages de trésorerie. L’analyse révèle que la baisse des revenus provient d’une baisse des ventes plutôt que des taux de marge. Les clients se détournent des produits de l’entreprise à la suite des événements ESG négatifs, et cet effet est dominant par rapport à une éventuelle hausse des coûts de production.
Enfin, les auteurs montrent que l’ajustement à la baisse des anticipations de flux après ces événements est rationnel. Les résultats obtenus sont aussi en baisse, et les analystes qui ont effectué cet ajustement ont des erreurs de prévision plus faibles que ceux qui n’ont pas modifié leurs anticipations.
Deux enseignements ressortent. Les mauvaises nouvelles ESG affectent durablement la valorisation des entreprises, ce qui justifie financièrement de les éviter. Surtout, cette baisse de valorisation provient avant tout d’une révision des flux attendus, liée à une baisse des ventes.
Q&R : Pourquoi dans le calcul d'un TRI d'un investissement très vite très rentable le flux final n'a-t-il plus d'importance ? ou un autre piège du TRI (2)
Un de nos collègues enseignant en finance, Tanguy Faroult, a souhaité rebondir sur notre article du mois précédent[1] et nous livre ces quelques réflexions.
On apprend à nos étudiants en finance une règle simple : lorsqu’un investissement présente un taux de rentabilité interne (TRI) supérieur au coût du capital, il crée de la valeur, ce que confirme une valeur actuelle nette (VAN) positive.
Le cas présenté dans la Lettre Vernimmen illustre parfaitement une des limites du TRI pour analyser la rentabilité de deux projets. Les deux projets affichent des TRI très proches — environ 50 et 51 % — ce qui pourrait laisser penser à des performances équivalentes. Pourtant, avec un coût du capital fixé à 10 %, leurs VAN respectives s’établissent à 67 et 154, soit un écart de plus du simple au double. Le TRI apparaît alors peu discriminant.
Donc la question est : « Comment avoir un indicateur de rendement annuel en pleine cohérence avec l'indicateur de création de valeur ? » Et qui pourra rendre un juste hommage à la supériorité financière de votre sœur.
Rappel du calcul du TRI
Lorsque je calcule une VAN, je vais fixer un coût du capital qui sera également le taux de réinvestissement du flux de rendement annuel. Dans le cas, le coût du capital retenu était de 10 %.
Le TRI n'est pas cohérent avec une VAN car par défaut (aucun taux d'actualisation n'est précisé) c'est le TRI lui-même qui est utilisé comme taux de réinvestissement.
Si je « recalcule » un TRI en forçant la capitalisation du rendement annuel sur le taux d'actualisation de la VAN, je vais obtenir un taux de rendement annuel en complète cohérence avec la VAN.
Ce ne sera plus un TRI au sens propre, c’est-à-dire le taux d'actualisation qui, appliqué aux flux futurs, donne un prix égalisant l'investissement initial. Mais ce sera une métrique bien plus intéressante que le TRI, car exprimant la performance en taux de rendement annuel et en pleine cohérence avec l'indicateur de VAN.
Dans le premier cas on ajoutera au flux de 200 (100 en année 3 et 100 en année 16) le revenu d’un flux de 100 en année 3 réinvesti sur 13 ans (d’année 3 à l’année 16) au taux de 10 % soit :
100 × (1 + 10 %)13 – 100 = 245. Le flux d’année 16 se produisant en fin de période ne génère aucun flux de réinvestissement.
Le flux total est de 245 + 200 = 445. Le taux de rendement annuel en cohérence avec la VAN est alors de (445/30)(1/16) –1 = 18,4 %.
Dans le second cas on ajoutera au flux de 600 (100 en année 3 et 500 en année 16) le même flux de réinvestissement de 245 (100 investi 13 ans à 10 %). Le dernier flux de 500 de dernière période n’est pas réinvesti. Le flux total est de 245 + 600 = 845. Le taux de rendement annuel en cohérence avec la VAN est alors de (845/ 30)(1/16) -1 = 23,2 %.
On peut démontrer que ces taux sont en parfaite cohérence avec le calcul de VAN[2]. Dans les deux cas, pour un investissement de 30, le marché requiert une croissance de 10 % sur les 16 années soit un flux total plancher de 30 × (1 + 10 %)16 = 137,85.
Vous obtenez une croissance annuelle de 18,4 % soit un flux total de 30 × (1 + 18,4 %) 16 = 445,23. Vous obtenez donc beaucoup plus au terme de ces 16 ans que le flux de 137,85 attendu par le marché. Le différentiel en fin de 16e année est de (445,23 – 137,85) 307,38. La valeur présente de ce différentiel de fin de projet est de 307,38/(1 + 10 %)16 = 67 qui correspond à votre VAN.
Mais votre sœur avec un taux de croissance annuel moyen de 23,2 % est bien plus performante que vous. Le flux attendu par le marché est toujours de 137,85. En revanche elle obtient sur les 30 investis un flux total de 30 × (1 + 23,2 %) 16 = 845,23 et un différentiel en fin de 16e année de 845,23 – 137,85 = 707,38. La valeur présente de ce différentiel correspond bien à vote VAN soit 707,38/(1 + 10 %) 16 = 154.
On voit bien que la performance n’est pas mesurée par le différentiel de TRI (50 % versus 51 %), mais par ce différentiel de taux de rendement annuel. Votre sœur obtient un taux de rendement annuel de 23,2 % supérieur de 4,8 points au taux de rendement de 18,4 % que vous avez obtenu. Ce taux permet de concilier deux approches souvent présentées séparément : la mesure en pourcentage (le rendement) et la mesure en valeur (la VAN).
[1] Disponible au bout de ce lien.
[2] Soulignons que la fonction Excel TRIM, très contestable par le retraitement des flux négatifs (réintégrés pour leur valeur actuelle à l’investissement initial) permet en l’absence de flux négatif d’obtenir directement ces deux taux de 18,4 et 23.2 %
[TRIM(valeurs ; taux_emprunt ; taux_placement) en utilisant 10 % comme taux d’emprunt et de placement]


